
Stabile Grundlage
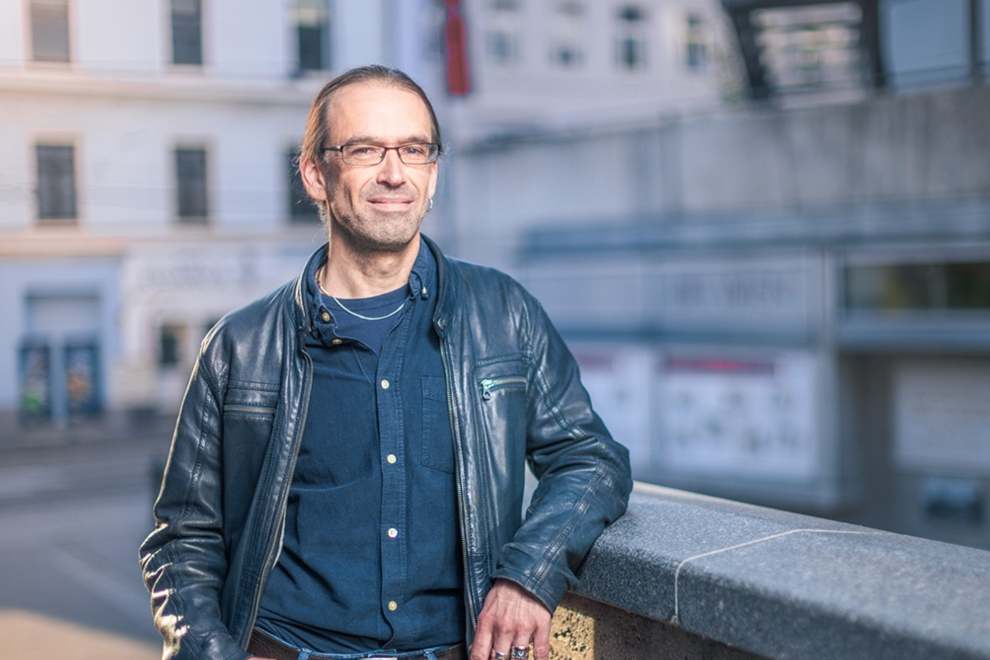
Für David Mum, Ökonom und Leiter der GPA-Grundlagenabteilung, ist die Sache klar: „Das bestehende Umlagesystem ist eine sichere Basis.“ Er hält es für den „falschen Weg“, die Alterssicherung an globale Finanzerträge zu koppeln.
Entsprechend skeptisch beurteilt er einen Vorschlag von ÖVP-Bundeskanzler Christian Stocker, der im Herbst aufhorchen ließ: Das österreichische Pensionssystem soll mit einem Zukunftsfonds abgesichert werden. Erträge aus Staatsbeteiligungen sollen dafür über Jahrzehnte veranlagt werden, um später einen Teil der Pensionen zu finanzieren. „Das kann ein sinnvoller Beitrag zum Umlagesystem sein, es ist aber mit Sicherheit kein Gamechanger“, so Mum. Außerdem würden die für die Pensionen entnommenen Dividenden im Staatshaushalt fehlen.
Eine wirksame Entlastung sieht Mum darin auch deshalb nicht, weil „die erwarteten Zinserträge noch nicht da sind, wenn der demografische Druck am höchsten ist: In sieben bis zehn Jahren gehen geburtenstarke Jahrgänge in Pension, dadurch steigt die Kostenbelastung.“ Der Kapitalstock des Zukunftsfonds mache das Kraut aber nicht fett, diese Finanzspritze komme für die Pensionszahlungen ab 2030 relativ spät.
Pensionen rollen an
Die Ausgaben für die Pensionen der Babyboomer:innen-Generation werden vor allem Anfang der 2030er-Jahre stark steigen. Um für die zu erwartende Belastung gut gerüstet zu sein, brauche es laut Mum eine hohe Beschäftigungsquote, qualifizierte Arbeitskräfte, Investitionen in den Standort und eine gut ausgebaute Infrastruktur: „Unsere Pensionen hängen an der Entwicklung der inländischen Wertschöpfung“, sagt er. Hier sei auch der Ansatzpunkt zur Sicherstellung ihrer Finanzierbarkeit zu suchen.
Volkswirtschaftlich gesehen seien die Ausgaben für das Pensionssystem in Relation zum Bruttoinlandsprodukt entscheidend, nicht die absoluten Kosten: „Unsere Wertschöpfung muss so hoch sein, dass die Pensionist:innen genug bekommen, um ihren Lebensstandard abzusichern. Das ist viel entscheidender als die Beimischung von Erträgen aus Veranlagungen.“ Es müsse die notwendigen Güter und Dienstleistungen geben.
Dass Veranlagungen auf dem Kapitalmarkt zwar langfristig ertragreich sein können, aber auch Risiken bergen, hätten die Krisen 2001/2002, 2008/2009 oder auch 2020 gezeigt. Da sind private Pensionsfonds abgestürzt und haben massive Kurseinbrüche erlitten: „Renditen sind immer von globalen Entwicklungen abhängig, dafür sollte kein Geld aus dem laufenden Budget abgezwackt werden.“
Es gibt immer wieder Phasen, in denen man zweistellige Einbrüche verzeichnet – möglicherweise gerade dann, wenn die Pensionist:innen das Geld dringend bräuchten.
David Mum, Ökonom
Mum findet es auch deshalb „grundsätzlich schlau, Pensionen unabhängig von internationaler Wertschöpfung zu finanzieren“. Würden aus Dividenden von Staatsbeteiligungen Aktien gekauft, erhöhe dies nicht automatisch die Wertschöpfung in Österreich. Der Experte rät daher davon ab, „in spekulative Ertragsmöglichkeiten zu investieren. Unsere Pensionen sind dann sicher, wenn wir die inländische Wertschöpfung stärken, etwa durch Investitionen in Dienstleistungen.“
Das Umlageverfahren ist bewährt und gibt einen Teil der Wirtschaftsleistung an die pensionierte Bevölkerung zurück. Die vergangenen Jahrzehnte hätten gezeigt, dass Finanzmarktblasen platzen. „Es gibt immer wieder Phasen, in denen man zweistellige Einbrüche verzeichnet – möglicherweise gerade dann, wenn die Pensionist:innen das Geld dringend bräuchten“, so der Volkswirt.
Nicht alles Gold, was glänzt
Zudem profitieren von der Flucht in die private Pensionsvorsorge in erster Linie private Versicherungen sowie Finanzdienstleister wie Banken oder Fondsgesellschaften. Hohe Gebühren sind keine Seltenheit. Die Kosten beim Einstieg, für die Verwaltung sowie beim Umstieg oder Ausstieg aus Anlageprodukten häufig intransparent oder nur schwer zu bewerten.
Der Kostenanteil bei Lebensversicherungen liegt beispielsweise zwischen 10 und 18 Prozent. Bedeutet: Bei einer Prämienzahlung von 100 Euro pro Monat werden lediglich zwischen 82 und 90 Euro in die Veranlagung investiert. Demgegenüber lagen die Verwaltungs- und Verrechnungskosten der gesetzlichen Pensionsversicherung 2025 bei 1,2 Prozent. Betrachtet man das Kostenszenario eines Fondssparplans mit 20 Jahren Veranlagungsdauer im Mittel, so bleiben von 4 Prozent jährlicher Performance nach Abzug von Kosten und Steuern 2,16 Prozent Rendite übrig.
Christian Prantner, Konsument:innenschützer in der Arbeiterkammer Wien, merkt, dass die Menschen mit der Komplexität der Finanzprodukte nicht zurechtkommen. „Klar ist, dass hinter groß angelegten Werbekampagnen für Investmentfonds oder fondsgebundene Lebensversicherungen letztlich Profitinteressen stecken“, sagt er. „Attraktiv ist nicht nur die Spesenvielfalt für die Institutionen oder Unternehmen, die Wertpapiere auf den Markt bringen – die sogenannten Emittent:innen –, sondern auch die Provisionen für Verkäufer:innen.“
💬 „Wir kriegen keine Pensionen mehr“ – Vor allem junge Menschen hören diesen Satz immer wieder. Ex-Sozialministerin Lore Hostasch warnt vor Panikmache.
Im Interview erklärt sie, welche wirtschaftlichen Interessen dahinterstecken und warum unser Pensionssystem stabiler ist, als oft behauptet wird.
— Arbeit&Wirtschaft Magazin (@aundwmagazin.bsky.social) 27. Oktober 2026 um 17:00
Viele Kleinanleger:innen wären sich der Schattenseiten dieser Finanzprodukte nicht bewusst. „Die Kostenbelastung ist hoch, oft fressen die Spesen die Hälfte der erzielten Rendite wieder auf“, sagt Prantner. Viele Berechnungen halten einem genaueren Blick nicht stand, kritisiert er. Sie rechnen bei der Gewinnerwartung weder Kurseinbrüche noch sonstige Risiken ein. „Eine Durchschnittsrendite von 7 Prozent per annum nach Abzug aller Kosten anzunehmen halte ich für sehr gewagt und allzu optimistisch.“ Private Pensionsvorsorge ist also bei Weitem nicht so rosig, wie die Werbung verspricht.
Mehr lesen